
【上海,2026年10月15日讯】10月15日,上海社会调查研究中心上财分中心联合上海南复数据科技有限公司发布了包括2026年第三季度上海市投资者信心指数和2026年第三季度上海市消费者信心指数在内的“2026年第三季度上海财经大学上海市社会经济指数系列”。
根据上海社会调查研究中心上财分中心对上海市投资者的最新调查,2026年第三季度上海市机构投资者信心指数为109.0点,环同比均出现较大降幅,环比下降20.6点,同比下降36.5点。尽管本季度机构投资者信心指数整体走低,显示机构情绪在当期出现较为一致的收缩,但指数仍在乐观区域。
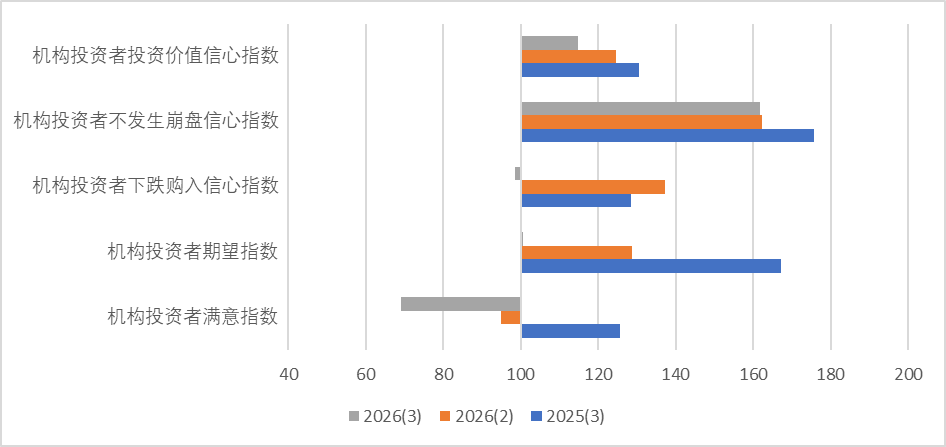
图4 2026年第3季度上海财经大学上海市机构投资者信心分类指数环比及同比变动图
如图4所示,本季度机构投资者信心指数的分类指数均呈现不同幅度的下降:其中,机构投资者满意指数为69.2点,环比下降25.6点,同比下降56.5点;机构投资者期望指数为100.5点,环比下降28.2点,同比下降66.6点;本季度机构投资者下跌购入信心指数为98.6点,环比下降38.5点,同比下降30.0点;本季度机构投资者不崩盘信心指数为161.8点,环比下降0.6点,同比下降14.0点;本季度机构投资者投资价值信心指数114.8点,环比下降9.9点,同比下降15.7点。
本季度分类指数中,机构投资者下跌购入信心指数降幅最大。在关于“假设明天大盘指数下跌3%,您认为后天大盘指数将如何变化?”的调查中,与上季度相比,认为大盘指数将“上涨”的受访者占比由39.7%降至24.9%,而认为大盘指数将“下跌”的受访者占比由14.9%升至25.7%,认为大盘指数将“持平”的受访者占比由12.1%降至10.4%,如图5所示。
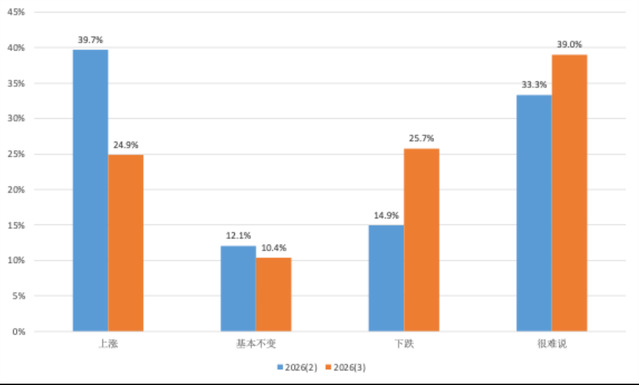
图5 2026年第2季度与2026年第3季度机构投资者关于下跌购入信心指数的看法图
机构投资者期望指数的降幅次之。在关于“在未来一个月内,您预期股票市场大盘指数将如何变化?”的调查中,与上季度相比,认为未来一个月内大盘指数将“上涨”的受访者占比由28.6%降至18.3%,而认为大盘指数将“下跌”的受访者占比由16.8%升至24.5%,认为大盘指数将“持平”的受访者占比由23.8%微降至23.2%,如图6(a)所示。
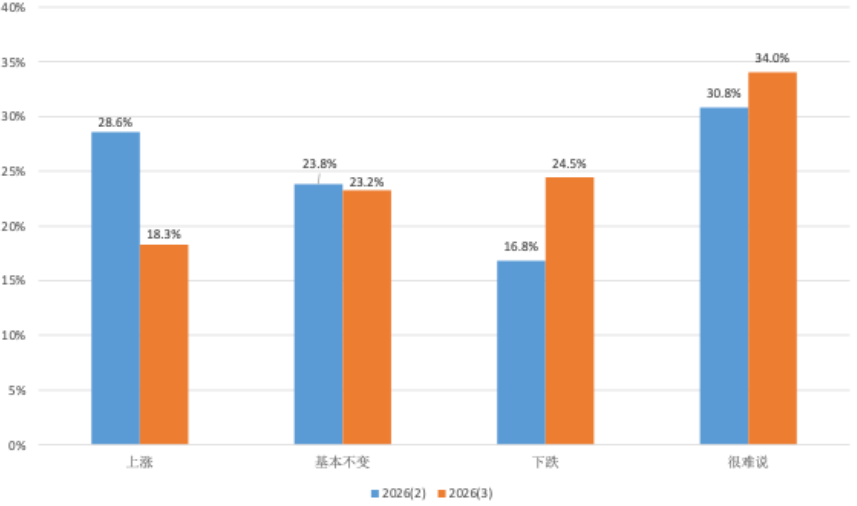
图6(a) 2026年第2季度与2026年第3季度机构投资者关于期望指数的看法图
(调查问题:“在未来一个月内,您预期股票市场大盘指数将如何变化?”)
在关于“与过去六个月相比,您预期未来六个月内股票市场的大盘指数将如何变化?”的调查中,与上季度相比,认为未来六个月内大盘指数将“上涨”的受访者占比由41.3%降至28.2%,而认为大盘指数将“下跌”的受访者占比由16.5%升至29.5%,认为大盘指数将“持平”的受访者占比由24.8%微降至22.0%,如图6(b)所示。
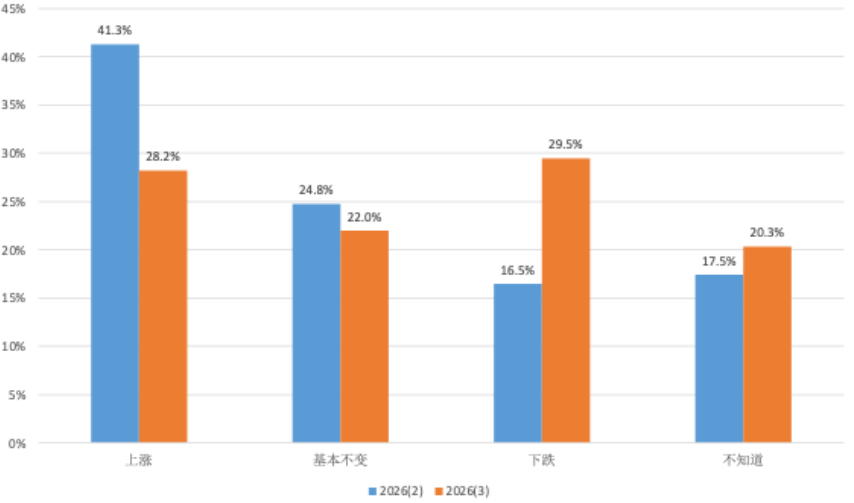
图6(b) 2026年第2季度与2026年第3季度机构投资者关于期望指数的看法图
(调查问题:“与过去六个月相比,您预期未来六个月内股票市场的大盘指数将如何变化?”)
在关于“在未来六个月内,您预期您的投资收益将如何变化?”的调查中,与上季度相比,认为未来六个月内投资收益将“增加”的受访者占比由43.5%降至31.5%,而认为投资收益将“减少”的受访者占比由12.7%升至22.0%,认为投资收益将“基本没有变化”的受访者占比由22.5.8%微升至23.2%,如图6(c)所示。
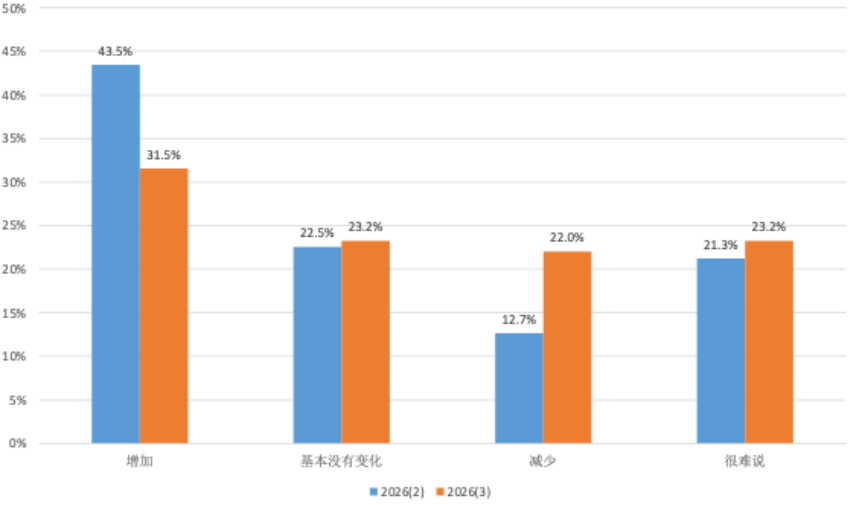
图6(c) 2026年第2季度与2026年第3季度机构投资者关于期望指数的看法图
(调查问题:“在未来六个月内,您预期您的投资收益将如何变化?”)
上海社会调查研究中心上财分中心指数研究团队认为,2026年第三季度机构投资者信心指数明显回落,且环同比均大幅下降,分类指数全面下行,整体呈现出“风险预期上升、配置情绪转弱、价值判断趋谨慎”的特征。其一,从风险偏好和配置行为看,本季度机构投资者下跌购入信心指数降幅最大,投资价值信心指数亦明显回落,表明专业投资者对阶段性市场调整中的配置机会认可度明显下降,逢低布局意愿显著降温,对当前估值与资产价值的判断趋于审慎。这一变化或与三季度以来市场波动加大、结构性行情分化、盈利修复节奏放缓以及外部不确定性上升等因素有关,反映出机构投资者从前期相对积极的操作倾向向防御观望方向转变。其二,从不发生崩盘信心指数看,该指数虽环比微降,但仍处于高位,说明机构投资者对市场发生系统性大幅下行风险的担忧总体仍可控,市场平稳运行的基础仍被认可;不过其同比下降,边际安全感较前期有所弱化。其三,从预期来看,机构投资者期望指数环同比均大幅下降,反映机构对未来一个时期市场走势、政策环境和投资回报的预期较上季度和去年同期均明显走弱;满意指数亦大幅回落,说明机构对当期投资结果与市场表现的满意度显著下降。当前机构情绪的收缩,更多体现为对短期市场震荡、盈利修复验证及外部扰动的担忧上升,而非对基本面积极性变化的判断;后续仍需关注市场成交结构改善、企业盈利修复与外部扰动收敛对机构端信心的修复作用。