
2026年10月15日,上海社会调查研究中心上财分中心携手上海南复数据科技有限公司,正式发布“2026年第三季度上海财经大学上海市社会经济指数系列”。在此,研究团队向上海财经大学金融学院和商学院致以最诚挚的感谢,感谢其给予的大力协助!
上海财经大学上海市社会经济指数系列涵盖上海市消费者信心指数和上海市投资者信心指数。
消费者信心指数由反映当下经济状况的消费者评价指数与展望未来经济前景的消费者预期指数综合得出。这两个指数又分别从就业、收入、耐用品购买意愿三个维度进行考量,每个维度对应2 个核心指数,共计6个核心指数。值得注意的是,消费者评价指数和消费者预期指数中关于经济形势的评价和预期不纳入综合指数计算,仅作为该指数系统中的2个观测维度。
上海市投资者信心指数由投资环境信心指数、企业家投资信心指数、机构投资者信心指数和个人投资者信心指数四大核心指数构成,同时通过17个分类指数进一步刻画不同群体的情绪变化。
需要说明的是,上海市社会经济指数系列的所有指数均以100点作为平衡点,指数处于该点位时表示中性水平。
一、第三季度上海市消费者信心延续回升,收入评价与就业预期呈现积极变化
(一)三大指数环比、同比同步改善,当前状况评价回升较为突出
调查结果显示,2026年第三季度,上海财经大学上海市消费者信心指数为95.7点,环比上升1.1点,同比上升4.4点。其中,消费者评价指数为95.7点,环比上升1.7点,同比上升4.7点;消费者预期指数为95.8点,环比上升0.4点,同比上升4.3点。三大指数环比、同比均有上升,表明消费者对当前状况和未来前景的总体判断有所改善。从本季度变化看,评价指数的环比升幅高于预期指数,当前状况评价的改善较为突出;预期指数则在上季度基础上继续小幅回升。虽然三大指数仍低于100点,但收入、就业等具体维度已出现更为积极的表现,消费者信心延续修复态势。图1为三大指数变动线图。
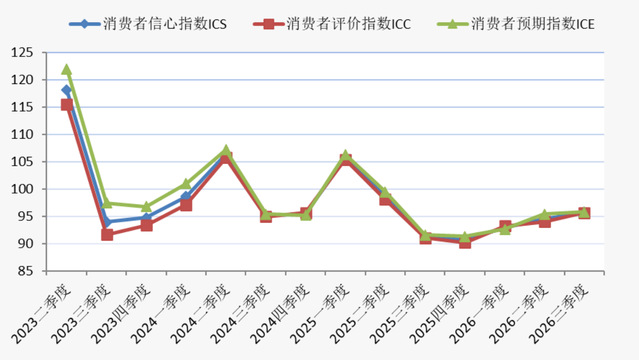
图1上海财经大学上海市消费者信心指数三大指数变动曲线图
(二)收入与就业相关指标同步改善,购房时机与预期有所回升
从消费者评价指数的分类来看,本季度收入和就业评价同步改善,其中收入评价的回升较为突出。收入评价指数为104.9点,环比上升5.0点,同比上升11.2点,升至中性水平以上,反映出受访者对当前收入状况的判断更加积极;就业评价指数为95.8点,环比上升2.3点,同比上升9.0点,虽然仍低于100点,但较上季度和上年同期均有改善。耐用品购买意愿指数为86.3点,环比下降2.3点,同比下降6.3点,购买意愿与收入、就业评价的变化尚未完全同步。具体来看,买房时机指数为67.6点,环比上升1.0点,同比上升6.4点,消费者对当前购房时点的评价有所好转;买车时机指数为86.8点,环比下降1.1点,同比下降5.2点;单项耐用品购买时机指数为104.5点,环比下降6.7点,同比下降20.2点,仍保持在中性水平以上。此外,作为独立观察指标,当前经济形势评价指数为116.2点,环比、同比均微降0.1点,整体保持平稳。收入评价升至积极区间、就业评价继续改善,是本季度消费者现状判断中的主要亮点,购房时机评价也出现了环比、同比同步回升的积极变化。
从消费者预期指数的分类来看,收入和就业预期均保持在中性水平以上,且环比、同比同步改善。收入预期指数为109.4点,环比上升0.8点,同比上升6.9点;就业预期指数为100.9点,环比上升0.5点,同比上升5.5点,表明受访者对未来收入和就业状况的判断总体偏积极。购买预期指数为77.1点,环比下降0.3点,同比上升0.2点,消费者对未来购买安排仍较为谨慎。其中,买房预期指数为66.3点,环比上升1.2点,同比上升3.8点,与当前购房时机评价的改善方向一致,反映出消费者对当前及未来购房时点的判断均有所好转;买车预期指数为87.8点,环比下降1.7点,同比下降3.3点,汽车购买预期有所回落。此外,作为独立观察指标,经济形势预期指数为118.1点,环比、同比均上升2.1点,保持在积极区间。收入、就业和经济形势预期的共同改善,构成本季度消费者未来判断中的主要积极变化;购房预期的回升则表明,购买相关分项中也已出现局部改善。消费者信心六个核心指数的变化见图2。
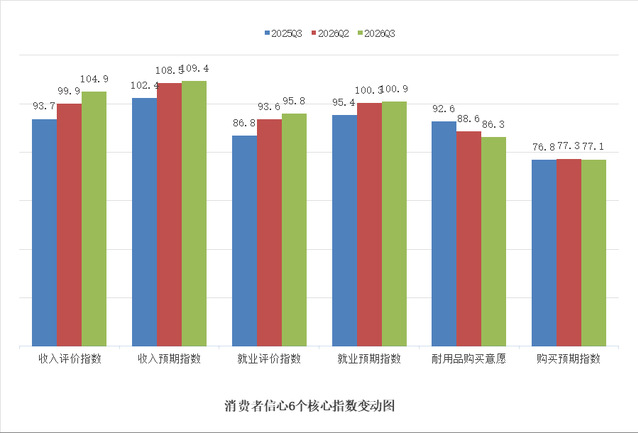
图2 2026第三季度消费者信心六个核心指数变动图
(三)物价稳定预期占主导,存款利率持平预期有所增强
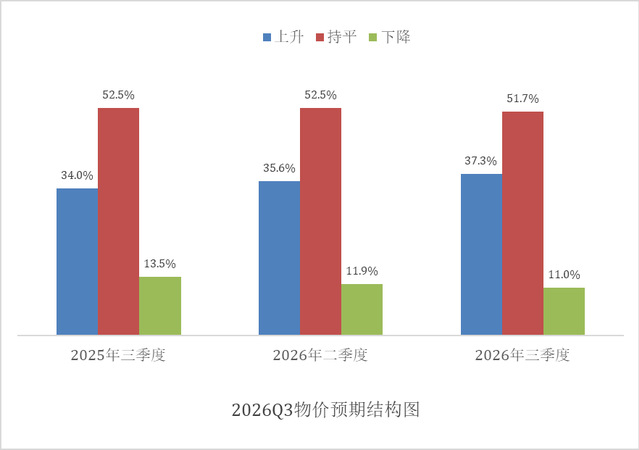
图3 2026第三季度物价预期结构图
本次调查中,在被问及未来半年物价走势时,认为未来半年物价“会上升”的受访者占比37.3%,环比上升1.7个百分点,同比上升3.3个百分点;认为物价“保持不变”的占比51.7%,环比、同比均下降0.8个百分点,仍为占比最高的选项;认为物价“会下降”的占比11.0%,环比下降0.9个百分点,同比下降2.5个百分点。总体来看,物价上涨预期有所增强,下降预期有所减弱,但超过半数消费者仍预期未来半年物价保持稳定,持平判断继续占据主导地位(见图3)。从近期上海实际物价运行看,2026年8月居民消费价格同比上涨1.5%、环比上涨0.2%;其中,食品价格同比下降0.6%,非食品价格同比上涨1.8%,服务价格环比持平。不同类别价格走势有所分化,整体价格温和上涨的同时,食品和服务等与居民日常生活密切相关的价格也呈现下降或持稳的表现。
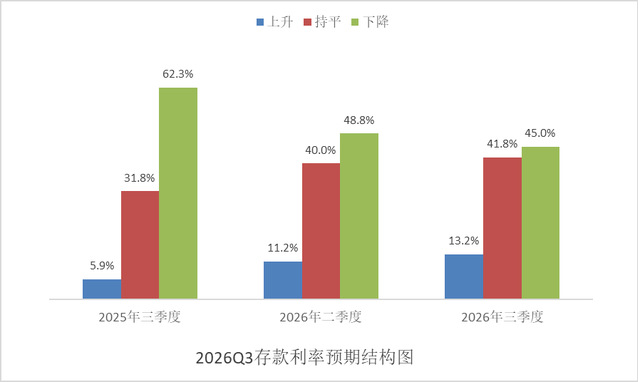
图4 2026第三季度存款利率预期结构图
调查结果同时显示,消费者对未来半年存款利率走势的预期有所调整。认为利率“会上升”的受访者占比13.2%,环比上升2.0个百分点,同比上升7.3个百分点;认为利率“保持不变”的占比41.8%,环比上升1.8个百分点,同比上升10.0个百分点;认为利率“会下降”的占比45.0%,环比下降3.8个百分点,同比下降17.3个百分点。利率下降仍是占比最高的单一选项,但持平预期已与之较为接近,持稳判断的增强成为本季度预期变化的重要特点(见图4)。与上季度相比,消费者对存款利率继续下行的判断有所减弱;与上年同期相比,这一变化更为明显,下降预期的集中程度降低,持平预期得到增强。整体而言,消费者对未来存款利率的判断逐步由较为集中地看降,转向下降与持平两种预期并存,对利率保持现有水平的认可有所增加。
(四)就业政策评价提升,社会保障评价保持较高水平
本季度,消费者对政府为民服务工作的综合评价指数为110.7点,环比下降2.2点,同比上升6.8点,继续高于平衡点。
其中,对政府“采取积极的就业政策、扩大就业”方面的评价指数为102.0点,环比上升1.5点,同比上升9.4点,与就业现状评价和就业预期的改善方向一致,反映消费者对就业政策工作的认可有所增强。在公共就业服务方面,上海第三季度继续开展“乐业上海优+”行动,高校毕业生可通过社区就业服务站点和线上平台,免费获取岗位信息、职业指导、求职实训及职业培训等服务。
消费者对政府“完善社会保障制度”方面的评价指数为128.6点,环比下降2.8点,同比上升3.5点,仍是三项政府工作评价中水平最高的一项。社会保障评价保持较高水平,表明相关民生服务持续获得较多认可。
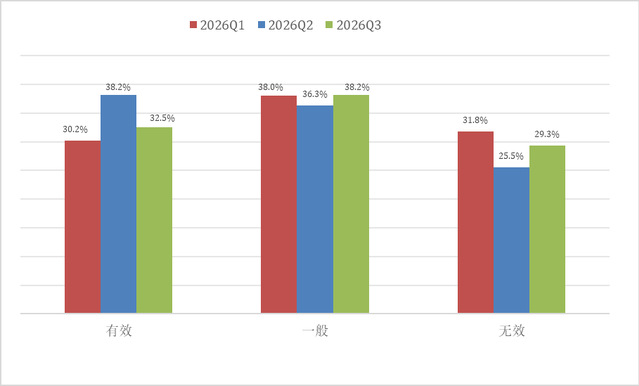
图5房地产调控政策效果结构图
本季度消费者对政府“调控房地产市场”方面的评价指数为101.4点,环比下降5.5点,同比上升7.5点,仍高于平衡点。具体来看,认为房地产调控政策“有效”的受访者占比32.5%,环比下降5.7个百分点,同比上升4.2个百分点;评价为“一般”的占比38.2%,环比上升1.9个百分点,同比上升1.3个百分点;认为“无效”的占比29.3%,环比上升3.8个百分点,同比下降5.5个百分点。与上年同期相比,政策有效评价增加、无效评价减少,消费者对房地产调控工作的认可有所改善;本季度一般评价占比上升,则显示居民对政策效果仍保持一定观察态度(见图5)。上海于8月进一步优化房地产政策,自8月21日起扩大提取住房公积金支付购房首付款的范围,明确相关提取不影响公积金贷款额度计算,并实施符合条件的“以旧换新”购房补贴等措施,为刚性和改善性住房需求提供支持。结合本季度当前购房时机评价与未来购房预期共同回升的表现,后续可继续关注政策便利性、居民获得感与购房意愿之间的衔接。
(五)较高收入群体信心保持乐观,中等收入群体环比回升
从不同收入群体来看,较高收入群体的消费者信心指数、评价指数和预期指数分别为103.0点、102.4点和103.9点,环比分别上升2.9点、3.0点和2.9点,同比分别上升11.1点、10.6点和11.9点,三项指数均处于乐观区间,且当期感受与未来预期共同改善。中等收入群体的三项指数分别为94.0点、94.3点和93.6点,环比分别上升1.0点、1.3点和0.5点,同比分别下降7.9点、0.5点和15.4点,呈现环比修复、与上年同期相比仍有差距的特点。低收入群体的三项指数分别为88.0点、87.8点和88.3点,环比分别下降2.1点、0.3点和4.8点;同比看,评价指数上升1.2点,信心指数和预期指数分别下降2.3点和5.7点(见图6)。不同收入群体的变化表明,较高收入群体信心改善较为全面,中等收入群体出现边际回升,低收入群体尤其需要就业稳定、增收和基本生活保障方面的支持。进一步扩大信心改善的覆盖面,有助于增强消费恢复的持续性。
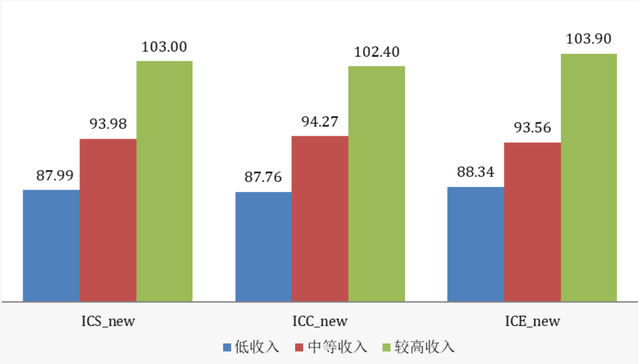
图6 各收入群体主要指数结构图
(六)老年群体信心明显回升,青年群体保持平稳改善
从不同年龄群体来看,60—69岁群体的消费者信心指数、评价指数和预期指数分别为105.0点、106.0点和103.5点,环比分别上升10.4点、12.2点和7.6点,同比分别上升15.2点、15.5点和14.7点,三项指数均进入乐观区间,是本季度分年龄调查中的突出亮点。20—39岁群体的三项指数分别为96.1点、95.6点和97.0点,环比分别上升0.5点、0.4点和0.8点;同比看,信心指数和评价指数分别上升0.2点和0.4点,预期指数下降0.1点,整体保持平稳,未来预期略好于当期评价。40—59岁群体的三项指数分别为91.2点、91.4点和91.0点,环比分别下降2.2点、1.4点和3.3点,但同比分别上升7.1点、4.9点和5.9点,表明其信心较上年同期有所恢复,本季度仍需进一步巩固(见图7)。分年龄结果显示,老年群体的积极感受较为突出,青年群体继续小幅改善,中年群体则是后续稳就业、促增收和改善消费预期需要重点关注的对象。
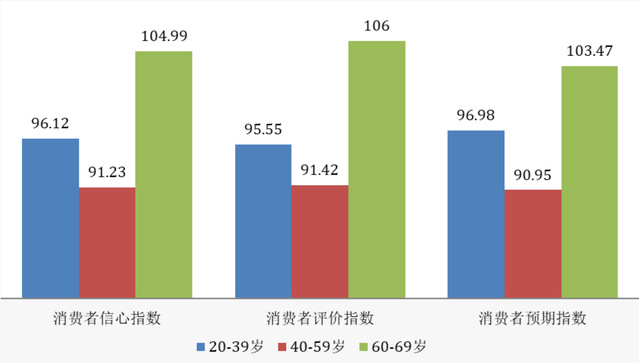
图7各年龄群体主要指数结构图
(七)上海市消费者信心整体分析
上海社会调查研究中心上财分中心指数研究团队指出,本季度消费者信心改善的主要特点,是收入和就业的当期感受与未来预期共同向好。收入评价进入乐观区间,收入预期继续提升,就业评价与就业预期同步回升,说明信心修复已同时体现在居民的现实感受和未来判断中。较高收入群体和老年群体表现较为积极,中等收入群体与青年群体也出现环比改善,为消费者信心继续恢复提供了有利条件。同时,耐用品购买意愿和购买预期环比有所回落,低收入及中年群体的信心仍需加强,后续工作应着力促进收入就业改善与消费意愿恢复相衔接。展望第四季度,可进一步加强重点群体岗位对接、职业培训和创业服务,提高就业与收入的稳定性;围绕汽车、家电等消费更新需求,优化补贴申领、旧品回收和售后服务,降低居民消费过程中的时间与交易成本;继续落实住房公积金使用、住房置换及民生保障政策,提高政策使用的便利程度。随着稳就业、促增收与改善消费条件更加紧密地结合,居民已有的积极预期有望进一步转化为更稳定的消费安排。
二、2026年第三季度投资者信心保持乐观,企业家与个人投资者信心同步回升
2026年第三季度,上海财经大学上海市投资者信心指数为122.2点,环比下降2.1点,同比上升1.2点,继续保持在120点以上。从四个核心指数看,投资环境信心指数为122.4点,企业家投资信心指数为129.9点,机构投资者信心指数为109.0点,个人投资者信心指数为127.7点,均高于100点平衡点。企业家与个人投资者信心环比回升,机构投资者信心有所下降,投资环境信心小幅调整,整体呈现信心保持乐观、不同群体变化有所分化的特点。具体指数值见图8。
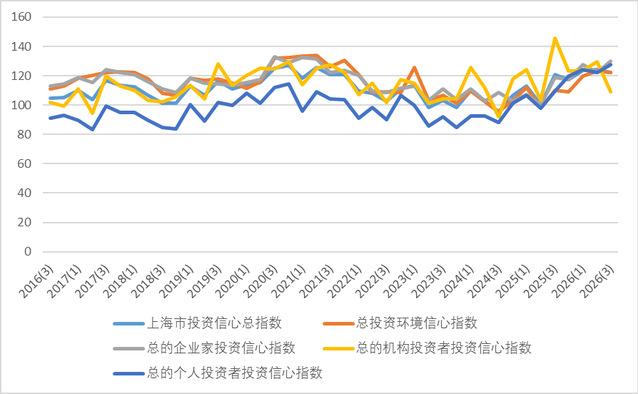
图8 2016Q3至2026Q3上海市投资者信心核心指数运行图
(一)投资环境评价保持积极,企业家与个人投资者认可度提升
2026年第三季度上海市投资环境信心指数为122.4点,环比下降0.7点,同比上升12.5点,整体保持在乐观区间。
分群体看,企业家投资环境信心指数为129.1点,环比上升2.8点,同比上升17.5点;个人投资者投资环境信心指数为124.2点,环比上升4.6点,同比上升18.3点;机构投资者投资环境信心指数为114.0点,环比下降9.4点,同比上升1.7点(见图9)。三类群体对投资环境的评价均高于平衡点,且均好于上年同期,表明投资环境评价的同比改善具有一定广度。其中,企业家和个人投资者的环境信心环比、同比共同提升,是本季度较为积极的变化;机构投资者的评价虽有所回落,仍保持在乐观区间。
总体来看,各群体对投资环境仍有较多认可,后续应继续提高政策落实和企业服务的稳定性、便利性,巩固已经形成的积极预期。
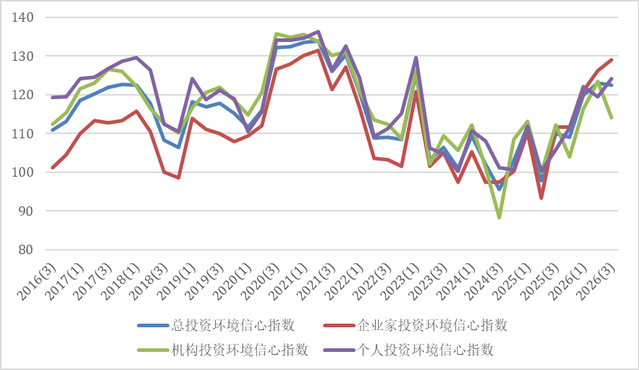
图9 2016Q3至2026Q3上海市投资环境信心指数图
上海社会调查研究中心上财分中心指数研究团队指出,2026年第三季度投资环境信心总体保持乐观,企业家与个人投资者的环境评价同步回升,机构投资者评价有所回落,三类主体对投资环境的感受呈现一定差异。政策层面,上海在第三季度印发促进民间投资发展的行动方案,围绕拓宽市场准入、加强项目推介、拓展融资渠道和优化项目服务作出具体安排,为企业参与投资提供政策支持。从调查结果看,企业家对投资环境的评价上升,与其发展、销售和盈利信心共同改善相呼应;个人投资者环境评价回升,也与其未来期望和下跌购入意愿增强相一致。机构投资者环境评价虽有所调整,但仍高于平衡点。同比来看,三类主体的环境信心均有所提升,表明对投资环境的积极评价具有一定广度。下一阶段,应进一步提高政策兑现、融资对接和项目办理的便利程度,使政策支持更加充分地体现于投资主体的实际感受,巩固投资环境信心改善的基础。
(二)企业经营评价与发展预期共同改善,四项分类指数全面回升
对上海市企业领导人或企业家的最新调查显示,2026年第三季度上海市企业家投资信心指数为129.9点,环比上升7.5点,同比上升11.2点,四项分类指数均实现环比、同比上升。
其中,企业发展水平信心指数为136.5点,环比上升9.1点,同比上升12.6点;企业销售水平信心指数为136.5点,环比上升10.1点,同比上升15.2点;企业盈利水平信心指数为130.5点,环比上升5.3点,同比上升9.7点;企业预期发展水平信心指数为115.9点,环比上升5.2点,同比上升7.2点(见图10)。
从分项变化看,销售水平信心的环比、同比提升幅度均居四项指标之首,发展和盈利水平评价同步改善,表明本季度企业家信心的回升覆盖了经营状况的多个方面。未来发展预期也有所增强,与当期经营评价形成积极呼应。预期发展水平信心仍低于三项当期评价,反映企业家对未来发展的判断相对审慎,后续可通过加强产销对接、改善融资服务和提高项目落地效率,支持企业将较好的经营感受进一步转化为稳定的发展安排。
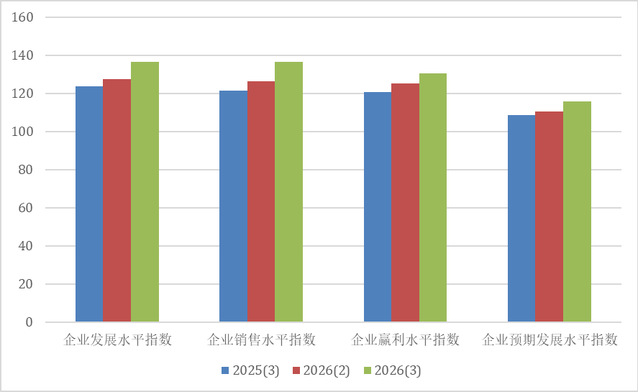
图10 2026年第3季度上海市企业家投资信心指数变动情况图
上海社会调查研究中心上财分中心指数研究团队指出,2026年第三季度企业家投资信心的突出特点,是当期经营评价与未来发展预期共同改善,积极变化覆盖发展、销售和盈利多个方面。其中,销售水平信心的环比、同比提升幅度均居四项分类指标之首,发展和盈利水平评价同步回升,说明企业家信心的改善较为全面。从已公布的上海经济数据看,1—8月规模以上工业总产值同比增长4.5%,工业投资同比增长19.8%,工业生产与投资保持增长,构成本季度企业经营与投资活动的重要背景。从预期结构看,企业未来发展信心同步增强,但仍低于当期发展、销售和盈利评价,反映企业对未来经营安排保持相对审慎的判断。后续可加强产业链供需对接,完善与企业经营周期相适应的融资服务,提高投资项目落地效率,支持企业把较为积极的经营感受转化为更稳定的发展预期和投资安排。
(三)机构对市场投资价值仍持积极判断,短期信心有待修复
根据上海社会调查研究中心上财分中心对上海市投资者的最新调查,2026年第三季度上海市机构投资者信心指数为109.0点,环比下降20.6点,同比下降36.5点,仍高于平衡点,五项分类指数均有所回落。
其中,机构投资者满意指数为69.2点,环比下降25.6点,同比下降56.5点;期望指数为100.5点,环比下降28.2点,同比下降66.6点;下跌购入信心指数为98.6点,环比下降38.5点,同比下降30.0点;不发生崩盘信心指数为161.8点,环比下降0.6点,同比下降14.0点;投资价值信心指数为114.8点,环比下降9.9点,同比下降15.7点(见图11)。机构投资者本季度的调整主要体现在当期满意度、未来期望和下跌购入信心的回落,短期判断更趋谨慎;同时,不发生崩盘信心仍保持较高水平,投资价值信心继续高于平衡点,表明机构对市场投资价值仍有一定认可。当前满意度与投资价值判断之间的差异,是理解本季度机构信心结构的重要线索。后续可重点观察机构满意度和下跌购入意愿能否改善,以及价值判断能否与更积极的市场预期相衔接。
上海社会调查研究中心上财分中心指数研究团队指出,2026年第三季度机构投资者信心有所回落,五项分类指数均出现下降,其中下跌购入信心和期望指数的环比调整较为明显,反映机构对当期市场表现和短期投资机会的判断更趋谨慎。从指数结构看,满意指数与下跌购入信心指数低于平衡点,期望指数接近中性水平,说明机构信心的恢复仍需要当期感受和未来判断的共同改善。同时,不发生崩盘信心仍保持较高水平,且环比变化较小,投资价值信心也继续处于乐观区间,表明机构对市场投资价值仍有一定认可,对避免极端下跌仍持较强信心。不同分项的表现说明,机构对投资价值的判断与其当前满意度、下跌时购入意愿之间存在差异。展望后续,企业经营表现、信息披露质量和政策预期的稳定性,是机构形成投资判断的重要依据;当满意度和未来期望逐步改善,并与价值认可形成更紧密的联系时,机构信心回升的基础也将更加稳固。
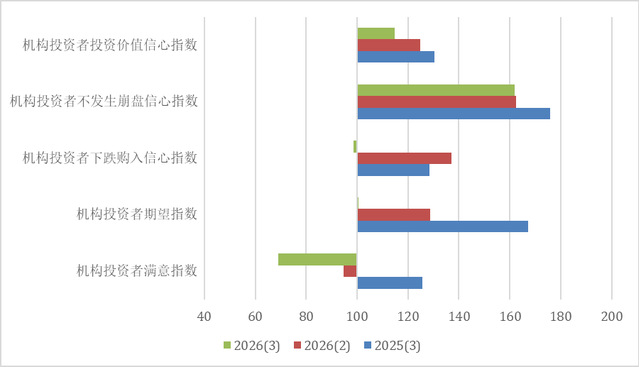
图11 2026年第3季度上海市机构投资者信心指数变动图
(四)个人投资者参与意愿增强,市场预期与当期评价同步改善
根据上海社会调查研究中心上财分中心对上海市投资者的最新调查,2026年第三季度上海市个人投资者信心指数为127.7点,环比上升5.5点,同比上升18.0点,五项分类指数呈现环比“四升一降”、同比全部上升的特点。
其中,个人投资者满意指数为92.4点,环比上升5.8点,同比上升1.5点;期望指数为111.5点,环比上升8.5点,同比上升13.5点;下跌购入信心指数为162.1点,环比上升16.4点,同比上升55.1点;不发生崩盘信心指数为155.4点,环比上升3.8点,同比上升8.3点;投资价值信心指数为117.0点,环比下降6.8点,同比上升11.7点(见图12)。下跌购入信心的提升最为突出,显示个人投资者在市场下跌情形下的购入意愿有所增强;满意指数与期望指数共同回升,表明当期感受和未来判断均有改善。期望指数高于平衡点,满意指数仍低于平衡点,说明个人投资者对市场前景的判断好于当前体验。与此同时,投资价值信心虽保持乐观,但环比有所回落,反映参与意愿增强与价值判断调整同时存在。后续应继续完善投资者服务与适当性管理,支持个人投资者在更充分理解收益和风险的基础上形成稳定的投资预期。
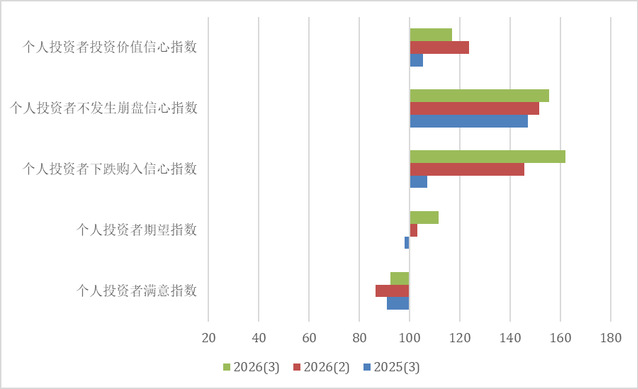
图12 2026年第3季度上海市个人投资者投资信心指数变动图
上海社会调查研究中心上财分中心指数研究团队指出,2026年第三季度个人投资者信心回升,当期满意度、未来期望、下跌购入信心和不发生崩盘信心同步改善,五项分类指数同比均有所上升,显示个人投资者信心较上年同期的改善较为广泛。其中,下跌购入信心提升最为突出,表明受访者在市场下跌情形下的购入意愿有所增强;满意指数与期望指数共同回升,则说明积极变化同时体现在当期感受和未来判断之中。期望指数高于平衡点、满意指数仍低于平衡点,反映个人投资者对未来市场的判断好于当前体验。与此同时,投资价值信心虽然仍处于乐观区间,但环比有所回落,表明购入意愿增强与价值评价调整同时存在。下一阶段,巩固个人投资者信心,需要促进积极预期与实际投资体验更好衔接,通过提高信息披露的可理解性、完善投资者保护和适当性服务,帮助投资者更充分地认识投资价值与风险,增强市场参与的稳定性。
(五)上海市投资者信心整体分析
上海社会调查研究中心上财分中心指数研究团队认为,本季度投资者信心保持乐观,企业家和个人投资者信心同步回升,是其中最突出的积极变化。企业家对发展、销售和盈利水平的评价共同改善,未来发展预期同步增强,体现出较为全面的经营信心回升;个人投资者当期满意度和未来期望有所改善,下跌购入意愿明显增强,显示市场参与信心有所恢复。机构投资者信心的回落则提示,不同群体的积极变化尚未完全同步,尤其需要关注机构满意度、购入意愿以及机构和个人投资者价值判断的后续变化。
展望第四季度,巩固投资信心应兼顾企业经营与市场预期:通过加强产销衔接、完善融资和项目服务,提高企业经营安排的可预期性;通过提高信息披露质量、完善投资者保护和风险管理服务,增强市场参与者判断投资价值的依据;进一步畅通长期资金参与渠道,改善投资服务,促进不同期限资金与实体经济融资需求更好匹配。企业经营信心的延续改善、机构信心的逐步修复,以及个人投资者预期与实际体验的共同提升,将是观察下一阶段投资信心能否更加稳固的重要方面。